文章

顯示包含「估值」標籤的文章

Be Vigilant to Money-Making Bloggers, YouTubers and Facebookers

I have already written many articles regarding those forecasters, who claim that they had ' accurate ' forecasts in the past, you should pay special attention to. In particular to those who use their blog posts, YouTube channels or Facebook pages for money making purpose.  Look! Those who claimed that the stock market would be rising with the inflation rate, where are they now? Where have they gone? Listen to what they said then and what they are saying now. You can check it out yourself by tracking their words... < 經濟學家論 | 利息上升, 股市會上升? >  Or, some will tell you that they have some great tips for how to purchase UK houses at a below market price at some up-and-coming postcode areas. Don't forget, they tell you so is for a reason, just as they set up their FB pages, YouTube channels is for a reason, which is - money - all about money! Such overseas property investment businesses have been blooming on FB. Some of them will convince you to take their courses (some are on...

第三層思維模型: 從凱因斯選美看估值

圖片
Benjamin Graham  將股票投資比喻為投票機器,而凱因斯  John Maynard Keynes  則將股票投資比喻為選美投票。 凱因斯選美 某遊戲:選美投票人要從 100 張照片中挑選最美的 6 位,而選出的最接近平均的便可得獎。 凱因斯說:「這時候,投票人選的不是自己認為最美的 6 位,而是選擇其他投票人最有可能認為是最美的 6 位。因為每個人想法不一,問題不在於你的最佳判斷(不是你自己認為哪 6 位是最美),也不是普羅大眾一般認為哪 6 位是最美,而是在於 預測平均的其他 投票 人的平均預測 (即: 預測 , 其他 投票 人預測的平均預測結果的平均 )。」這是 第三層思考 。

匱乏如何影響價值估算 (Scarcity-Framed Valuation)

圖片
一些無形事件、事物的價值估算是很困難的,例如:精神折磨、時間損耗等是難以量化和估算。正如我在 < Trade-offs in Decision Making > 寫道,若要用 Cancel-out method 來抹去某考慮條件 (objectives or criteria) 的話,我們必須要學懂 Trade-off 「交換」這個概念。尤其在量化無形或有形事件、事物的價值時,人類會被很多因素、 捷思 、 偏 誤 所影響, 其中一個較少人被提及的是 匱乏度 scarcity !即: 你 個人現時 的匱乏程度; 那 物件或事項 的匱乏程度。 第二點是指:一般來說,若某物件、資源、服務愈是匱乏 scarcity,其估值會愈高,因為供應量低,可擁有機會也小。 有時,這個物件、資源、服務的估值會跟其價值有矛盾,這也是經濟學家 Adam Smith 提出的 Paradox of Value: Diamond and Water。 Adam Smith 在他著作 <Wealth of Nations(國富論)>寫道:"Nothing is more useful than water, but it will purchase scarce anything"。鑽石比水對人類的生存或實用價值為低,但鑽石的價格卻比水高,這是因為:(i) 鑽石的匱乏程度高、(ii) 供應量低、(iii) Marginal Utility(邊際效用)。 邊際效用可用主觀效用值來解說,即:對你個人的滿足度。而這滿足度亦跟你個人的匱乏程度有關,牽涉 Law of Diminishing、Value of Use、Value in Exchange。 本文看的估值,不是從第二點的「物件或事項的匱乏程度」來評估,而是從第一點「個人現時的匱乏程度」。    究竟匱乏程度 Scarcity 如何影響價值估算? 根據 Zhu & Ratner (2014) 的研究指出,  窮人在決定是否買一件物品時,他們 會用「交換」 Tradeoff 的思維來衡量 。他們會想:「如買了此物件,我將不能買別的物件」。 窮人的腦子會被一些迫切而且必要的支出擠滿,例如:腦子總是充斥著,公共服務、水電煤、租金、稅務、學費等的支出。 他們 因為資源匱乏,很容...

港股調整是時機入市?

圖片
近月港股調整,下跌幅度甚大,筆者用最簡單快速方法看看一檔港股:阿里爸爸 (9988.HK) 是否可以買? 大環境 港股在監管風暴下,沒有多少可以獨善其身,要下跌的終究也要下跌。但筆者卻認為這可能是入市機會。策略是:盡量以少資金,分階段,緩慢買入。 下圖比較了三檔港股走勢:港交所 (0388.HK),騰訊 (0700.HK),阿里爸爸 (9988.HK)

2020年回望: 預測都是錯的

圖片
過去一年的股市動盪 在 2020年 3 月的美股大跌 33%, S&P 500 在 2 月 20日由 3380 點跌至 3 月 16日的 2304 點,跌了 32%,到 3 月 23日更是 2237 點。筆者記得在那時,市場一片恐慌,悲觀過度。 記得在 2020 年 3-4 月時,市場幾乎一面倒暗淡。當時很多博客也沒有再更新文章,股災就隱身,股市好,就 ... 。當時,有位「千萬博客」說美股道指有可能從 29000 點一直跌到 12000 點。可惜他提供的理據是用香港以往股災:1973年,1987年,1997年(當時可以跌 5-7 成,最多跌9成)作基礎,來支持美股下跌的預測,筆者感覺奇怪。 更有位 「名 KOL」估計美國股市將會是 L 形發展,其理據是美國經濟已陷入衰退,未來有可能會像 1929 年時的大蕭條一樣,要待 25 年後,到 1954 年,股市才能回復 1929 年時的高位。  

美國債息曲線及債息差 (2): Probit Model 與股市的應用

圖片
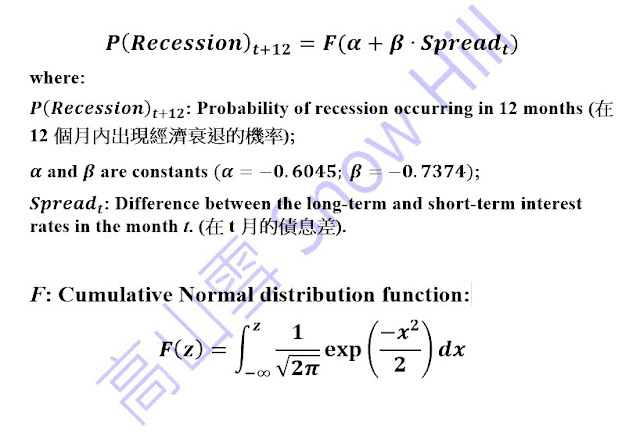
續上一篇文章,本篇是關於如何把債息差給予的訊息應用在股市上。請看以下連結看上文: 美國債息曲線 (Yield Curve) 及債息差 (Yield Spread) (1)  在談股市應用之前,我們可以看看除了評估債息曲線的形態及斜度外,原來有另一個方法去量化未來可能會出現衰退的機率 --- 機率模型 (Probit Model) 。   (3)機率模型 (Probit Model) Estrella and Trubin (2006) 發表以下的機率模型 (Probit Model) 去預測在 12個月後出現經濟衰退的機率。他們假設數據附合正常分佈 (Normal Distribution),而用以往的 46 年歷史數據 (由 1959 年 1 月至 2005 年 12 月) 在這機率模型中找出 𝛂 和 𝛽 的常數數值,他們的 機率模型 如下:  

美國債息曲線及債息差(1): 衰退的預測

圖片
美國國債息曲線 (Yield Curve)及債息差 (Yield Spread): 衰退的預測 傳統上,美國國債息差曲線是用來預測美國 經濟衰退* 的一個指標。雖然在去年有某香港知名博客質疑其理據及基礎不充分來支持其預測功能,但結果證明一切,其預測的有效性不辯自明。所以,美國債息差曲線往往在經濟預測上有一定參考性。 美國國債息率有兩個特徵,可以給與經濟衰退的預視訊號: (1)美債息差倒掛 (inverted yield curve); (2)美債息差曲線的斜度 (yield curve steepness or sloping)。   * 經濟衰退 的定義 :有大幅縮減經濟活動的現象,並持續多於數月。此情況呈現在實質國民生產總值 (real GDP), 實質國民收入 (real income),就業率,工業生產數據, 批發和零售 數據等。 (Estrella and Trubin, 2006) The National Bureau of Economic Research (NBER) defines a recession as "a significant decline in economic activity spread across the economy, lasting more than a few months, normally visible in real GDP, real income, employment, industrial production, and wholesales-retail sales." (Estrella and Trubin, 2006) 

恐慌及貪婪指數 (Fear and Greed Index)

圖片
  恐慌及貪婪指數 (Fear and Greed Index) 這個一個由 CNN 創造的指數,計算了七個不同指數或數據,來得出的一個能反映市場情緒的指標,適合用來部署投資策略時進行參考。好處是可以避免單一指數或數據的干擾,而是採用七個不同指數或數據,希望可以更加全面反映當刻的市場情緒。 市場情緒 便是 行為投資者 最重視的課題,而這指標可以把市場情緒綜合地量化出來,所以筆者挺喜歡這個指數。     那 七個不同指數 或 數據 包括:VIX: 反映市場情緒:向上 (高值): 恐慌;向下 (低值) :貪婪 市場波動性 (Market Volatility) - 用 VIX 現時指數相對其 50 天移動平均線:向上 (高值): 恐慌;向下 (低值) :貪婪  垃圾債需求 (Junk Bond Demand) - 用垃圾債券的債息相對於投資債券的債息,得出的債息差 (Yield spread between Junk bond and Investment Bond): 向上 (高值): 恐慌;向下 (低值) :貪婪。在貪婪時,多了人買垃圾債券,少了人買較安全的投資債券,當然會使垃圾債券的債價上升,其債息下跌,而投資債券的債價下跌,其債息上升,所以數值向下代表貪婪。 市場動能 (Market Momentum) - 用現時 S&P 500 指數 (SPX) 相對其 125 天的移動平均線:向上 (高值): 貪婪;向下 (低值) :恐慌 安全港需求 (Safe Haven Demand) - 用股票相對於美國國債表現回報:向上 (高值): 貪婪;向下 (低值) :恐慌。多了人買股票,少了人買較安全的國債,當然會使股價上升回報下跌,而國債債價下跌回報上升。 看跌/看升期權數量 (Put/Call Option) - 用看跌期權數量相對於看升期權數量:向上 (高值): 恐慌;向下 (低值) :貪婪 52 週新高的股票數量 與  52 週新低的股票數量 比較 :向上 (高值): 貪婪;向下 (低值):恐慌。 M cClellan Volume Summation Index - 這是 另類市場指標 :向上 (高值): 貪婪;向下 (低值) :恐慌。

現時市場是否估值過高?(Market Valuation)

圖片
市場估值 怎樣知道現時市場平宜定昂貴?那就要靠市場的估值指標。因為我們知道投資回報,除了跟企業的創造價值能力(即盈利能力),股息有關之外,還有跟市場估值變動有關。 投資回報 = 企業的盈利能力 (%) + 股息 (%) + 市場估值變動 (%) Investment Return (%) = Dividend Yield (%)+ Business Growth (%)+ Change of Valuation (%)  ( Gurufocus, Shiller PE – A Better Measurement of Market Valuation, https://www.gurufocus.com/shiller-PE.php ) 市場估值並非空泛之談,事實上, 我們可以透過市場估值來看市場有否被高估,來估計市場風險,從而調整自己的投資策略。這是一般的量化工具,是用現時數據來跟歷史數據作統計學上的比較,然後得到一些結論。不一定準確,也不一定能即時反映,但可以作為參考。 以下我會透過三個市場估值方法 (1) PE, (2) Shiller PE, (3) Buffet Indicator ,來衡量現時美股是否被高估。