文章

顯示包含「經濟」標籤的文章

是通脹令股市下跌? 而通脹有利什麼行業?

圖片
股市為何下跌? 是通脹因素嗎? 通脹上升本身是不會令股市下跌,反而是會有助股市上升 。因為從資產配置的角度來看,股票資產是其中一項可以用來抵禦通脹的工具。當通脹預期升溫,資金會流入股市,所以股市上升也是正常。 令到股市下跌,其實是利率上升 。這裡說的 「利率」是指聯邦資金利率(Federal Funds Rate)。 "Inflation & Gold" by Paolo Camera is licensed under CC BY 2.0

經濟學家論 | 利息上升, 股市會上升?

圖片
利率上升,股市真的會上升? 雖然,有某某末日經濟學家聲稱,什麼「加息會有助股市上升」,其理據是「我的拼圖是這樣說」。可是筆者完全不認同。 Photo by Andrea Piacquadio from Pexels 下面是本人用了 10 年 的十年期美國國債債息的百分比轉變,和 S&P 500 指數的百分比轉變,用兩者的 月數據 來繪製時間圖 (Time Series Plot),see Figure 1。   註: 那經濟學家是用 20 年 的十年期美國國債債息的百分比轉變,和 S&P 500 指數的百分比轉變的 年數據 來繪製時間圖 。  

十年美國債息急升, 股市何以下跌?

圖片
  最近的美國十年長債息突然抽升的影響下, 美股連番震蕩。筆者認為投資者在接收訊息時,應該學懂分辨該訊息是真確還是謠言。學懂分析,你便有能力駕馭市場的震蕩而不致驚惶失措,四處詢問如何處理。   以下是筆者 極 粗疏和極膚淺的分析: 「 通脹」這故事 這個「美國十年長債息突然抽升,導致的股市震蕩」情況,會在近來及不遠的將來,會不斷發生。因為通脹、加息、長債息上升畢竟是會來臨的情況,市場有心人會加以利用來獲利。 這種看來「很可信」的「故事」:什麼「通脹預期升溫」、什麼「聯儲局會加快加息」、什麼「聯儲局會扭曲操作 (Operation Twist, OT),即是沽短期債券買入長期債券來令債息曲線放平的市場操作」,這些都是華爾街編造出來的「故事」,用意是在於打落股市,而從中獲利。

展望理論 Prospect Theory (6): 股市應用 --- 違反人性的風險決策

圖片
在之前文章中,我們看到展望理論如何解釋為何會買入高估值的股票,卻不願放棄已虧損的股東: 展望理論 Prospect Theory (5): 如何應用在股市 讓我們再看: 為什麼 Barberis et al (2016) 會總結為 賭博心態呢?這與之前所說的「不同的情景與機率下,人的風險決策的取態會有所不同」有關,重溫下圖:   Table 1. 展望理論中,不理性 人的風險決策的取態

展望理論 Prospect Theory (5): 如何應用在股市

圖片
展望理論是一個形容不理性人的風險決策的經典模型。在展望理論中,人在作決定時會經過兩個步驟: (1)「心理描述」不同決策所包含的風險 (mental representation of that risk):即在獲利或損失時所尋找的效用; (2)「估值」 (valuation):人會基於他「心理描述」的效用來衡量哪個選項較吸引。估值是較「心理描述」簡單,最困難是去理解人的「心理描述」。  

展望理論 Prospect Theory (4): 參考點的影響 (Reference Point Influence)

圖片
  Photo by Daniel Reche on Pexels. 參考點設定的影響 展望理論中的 價值函數 value function 只關注 價值變化 而 不是 考慮 最終財富 (final wealth) 。但是,每個人訂定的 參考點是不同 的,也可以隨時轉變。     而 價值函數 只關注 價值變化 的意思其實是:只看 相對於參考點 (r) 的 價值 改變,即是:

展望理論 Prospect Theory (3): 確定效應 (Certainty Effect)

圖片
確定效應 確定效應就是由於人們 對極高的機率進行「過度加權」而產生的行為偏誤 。人會在高機率情景下: 在獲利時,人會較規避風險 (Risk aversion); 在損失時,人會較偏好風險 (Risk seeking)。 確定效應 就是 過分高估了 100% 機率得出的效用值 ,就是說, 過分重視「確定所得」的結果的傾向,而放棄別的選擇 ,即使別的選擇效用值較高。 例子 (12): 寧願選擇 100% 得到 10 萬,也不選擇 90% 得到 12 萬。  寧願選擇 100% 失去 $9000,也不選擇 90% 失去 $9800。  這一點我們在 第一部分文章 的例子 (1)、和例子 (5)、 (6)也描述過。請看: 展望理論 (1): 價值函數 而 第二部分文章:  展望理論 (2): 機率加權函數   在 確定效應 的影響下,人們會對「確定所得」給予一個比起「可能所得」更高的加權,這樣便令到計算出來的 PT value 提高,高於它原來應有的 PT value。結果便令人在「確定」獲利時,有風險規避 (Risk aversion) 的選擇。這反映了人在風險決策時並非理性。   但在投資上,從「確定效應」學到的是: 從檢視自己的視角 (from your own perspective to review your investment strategy):選擇高確定性(即低風險,甚至零風險)的投資物或買入點,未必是壞事;但是我們更加應該留意自己有沒有「過度加權」,應該要看客觀 PT value。 輕微風險換取的較高回報,是一個比較理性的選擇。 從檢視其他人的視角 (from your own perspective to forecast others' acts):「確定效應」告訴我們,大多數人的一般選擇為何,那麼我們便可以加以 利用這類「群眾心理和行為」來為自己賺錢。       Photo by Brendan Church on Unsplash.      相關文章 : 展望理論 Prospect Theory (1): 價值函數 (Value Function) 展望理論 Prospect Theory (2): 機率加權函數 (Probabi...

展望理論 Prospect Theory (2): 機率加權函數 (Probability Weighting Function)

圖片
Photo by JJ Jordon on Pixels.   展望理論中的基礎模型:  展望理論數值 (PT value) = 在模型中的兩大函數是來自展望理論中的兩大核心理論:一、是價值函數 v(x) ;二、是機率加權函數 w(P) 。 在上一篇文章,筆者巳解釋了價值函數,讀者可看: 展望理論 (1): 價值函數 。現在主要集中篇幅在機率加權函數上。     機率加權函數 在實際生活中,人們不會將機率視為數值,只會看 P = 1 時是必然發生,而 P = 0 時是必然不會發生;但在 0 < P < 1 時,人們便常用捷思直覺 (heuristic) 來判斷機率或發生的頻率,也就是說,即使機率只有1/10,但人們內心感受到的機率是多於 1/10 或少於 1/10 ,這就是機率加權,而最終形成偏誤 (bias)。

展望理論 Prospect Theory (1): 價值函數 (Value Function)

圖片
展望理論 (Prospect Theory) 是由兩位以色列經濟學家,Daniel Kahneman ( 丹尼爾· 康納曼) 和 Amos Tversky (特沃斯基)在 1979 年在 Econometrica 的學術刊物中提出的,文章題為:“Prospect Theory: An Analysis of Decision under Risk” (展望理論 :風險決策的分析)。Daniel Kahneman (康納曼)更因為在此研究領域上的貢獻,獲得 2002 年諾貝爾經濟學獎。要不是Amos Tversky 在 1996 年逝世,他必定與Kahneman分享諾貝爾經濟學獎。他們的研究是關於風險決策理論 -即:展望理論,指:人在自己獲利和損失的情景下,處理風險的態度差異,以致作出不同決定。推翻了以往期望效用理論中,只看效用值來作決定。 本課題會分成六部分文章來解釋展望理論,首四部分是較為學術的基礎理論(但程度不高,屬可普遍博覽的程度),最後兩部分是實際使用: 第一部分: 展望理論中的價值函數 ; 第二部分 : 展望理論中的機率加權 ; 第三部分: 確定效應 ; 第四部分: 參考點的影響 ; 第五部分 : 如何應用在投資上 ; 第六部分 : 股市應用 --- 違反人性的風險決策

美國債息曲線及債息差 (2): Probit Model 與股市的應用

圖片
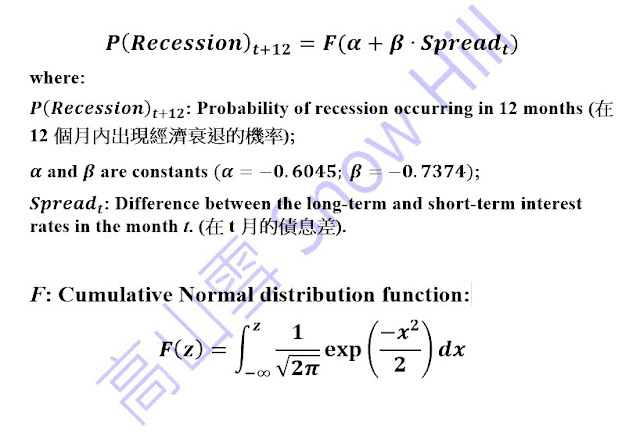
續上一篇文章,本篇是關於如何把債息差給予的訊息應用在股市上。請看以下連結看上文: 美國債息曲線 (Yield Curve) 及債息差 (Yield Spread) (1)  在談股市應用之前,我們可以看看除了評估債息曲線的形態及斜度外,原來有另一個方法去量化未來可能會出現衰退的機率 --- 機率模型 (Probit Model) 。   (3)機率模型 (Probit Model) Estrella and Trubin (2006) 發表以下的機率模型 (Probit Model) 去預測在 12個月後出現經濟衰退的機率。他們假設數據附合正常分佈 (Normal Distribution),而用以往的 46 年歷史數據 (由 1959 年 1 月至 2005 年 12 月) 在這機率模型中找出 𝛂 和 𝛽 的常數數值,他們的 機率模型 如下:  

美國債息曲線及債息差(1): 衰退的預測

圖片
美國國債息曲線 (Yield Curve)及債息差 (Yield Spread): 衰退的預測 傳統上,美國國債息差曲線是用來預測美國 經濟衰退* 的一個指標。雖然在去年有某香港知名博客質疑其理據及基礎不充分來支持其預測功能,但結果證明一切,其預測的有效性不辯自明。所以,美國債息差曲線往往在經濟預測上有一定參考性。 美國國債息率有兩個特徵,可以給與經濟衰退的預視訊號: (1)美債息差倒掛 (inverted yield curve); (2)美債息差曲線的斜度 (yield curve steepness or sloping)。   * 經濟衰退 的定義 :有大幅縮減經濟活動的現象,並持續多於數月。此情況呈現在實質國民生產總值 (real GDP), 實質國民收入 (real income),就業率,工業生產數據, 批發和零售 數據等。 (Estrella and Trubin, 2006) The National Bureau of Economic Research (NBER) defines a recession as "a significant decline in economic activity spread across the economy, lasting more than a few months, normally visible in real GDP, real income, employment, industrial production, and wholesales-retail sales." (Estrella and Trubin, 2006) 

經濟學家論 | 新冠肺炎下談市場有效假說

圖片
新冠肺炎下市場有效還是無效? 以前寫了一篇市場有效假說的文章,可以先看看: 市場有效假說的鬱金香                         Thanks to Lorenzo on Pexels.   在現在新冠肺炎的情況,又看看經濟學家怎分析市場有效假說。 筆者在 Ben Carlson 的部落格上,看到一篇名為: Does Covid-19 Prove the Stock Market Inefficient " (究竟新冠肺炎是否證明股票市場是無效的?)文章中,是兩位經濟學家對市場有效假說持相反看法的辯論,挻有意思的。 Robert Shiller 是耶魯大學著名的行為金融學教授,也是暢銷書作家,著作:Irrational Exuberance, 2000;Narrative Economics: How Stories Go Viral and Drive Major Economic Events, 2019。其抗辯的立場是市場是無效的,也是因為此貢獻,他在2013年獲取諾貝爾經濟學獎。 Burton Malkie 是普林斯頓大學的經濟學教授,他出版了暢銷書 A Random Walk Down Wall Street, 1973。其抗辯的立場是市場是有效的。

市場有效假說的鬱金香 (Tulipa under Efficient Market Hypothesis)

圖片
市場有效假說 首先看看什麼是市場有效假說 (Efficient Market Hypothesis, in short EMH), 霍華. 馬克斯 (2017) 在 <投資最重要的事>書中寫道:市場有效假說的假設是市場參與者大致都透過相同渠道來獲取資訊,而他們都是聰明客觀的,所以市場能快速、有效地將市場資訊充份反應在資產價格上。因此,其核心思想是 市場價格 反應了 市場共識 , 價格是合理 ,亦即是價格代表著實質價值 (intrinsic value)。基於市場永遠是處於無所不知的狀態,所以市場錯估的可能性很低。市場共識只能讓人賺到市場平均回報。故此,費時間去挑選股票是一件徒勞的事。 Investopedia (2019) 在 "Is stock market efficient?" 一篇文章寫道:市場有效假說是假設所有股票都在公平值上交易,而所有市場參與者擁有的投資知識也是一樣。而且,基於所有投資者有著一樣的訊息解讀方式,所以個人表現是不可能優於大市。霍華. 馬克斯 (2017) 在他的書中已說明這點是不成立的,他舉例:雅虎 Yahoo 在 2000 年 1 月時股價是 $237 美元,到了 2001 年 4 月時其股價是 $11 美元,因為一個企業的實質價值不可能在未滿一年的時間內相差21.5倍,這代表市場不可能在那兩個時間點都是對,當中肯定有一個是錯的。 那就推翻了「市場永遠是處於無所不知的狀態,市場價格代表著實質價值 (intrinsic value)」這核心假定。     丹尼爾. 克羅斯比 (2009) 也不同意市場無時無刻都是有效的。他在 <行為投資金律>一書中引述巴菲特的看法:「... 那麼一個用丟飛鏢來選投資組合的人,其獲利跟一個透過努力做證券分析來選投資組合的人一樣。 ... 只觀察到多數時候,市場都處於有效狀態便錯誤地認定市場總是有效的,是理論與現實間的差異。」。丹尼爾 (2009) 認為,人們之所以繼續奉行這錯誤的假說,原因是要教育(實際上是誤導)消費者,股票分析是毫無意義,與其花力氣時間去選股超越大市,不如去購買他們發行的 ETF 或指數投資產品跟隨大市,賺取平均市場回報,云云。 筆者本人也不是個市場有效假說的倡導者,不認為市場定價(現時股價)能充分反映現在或/及以往歷史盈利及價值。因為市場是否有效要視乎該市場...

我的書架 | 下流世代: 怎樣制止「大規模貧窮」?

圖片
「下流世代」作者馬克. 湯瑪斯,原著: "99%: Mass Impoverishment and How We Can End it" by Mark E. Thomas (2018) 「下流世代」一書描述的是由於大規模貧困 (Mass Impoverishment) 而導致的向下流的世代。而非哪個「下流」,請勿誤會。 此書講述的是作者馬克從現時的財富不均的加據趨勢下預料未來的情況,而作出一連串的建議。此書有些像加長版的學術論文,用佷多數據、圖表來支持他的論點,內容挻豐富。筆者是第一次看到書本作者的資料之多、圖表及數據之整理是來到如斯嚴謹,尤如看學術論文。 作者更將資料上載其網頁 99%: Fact Pack - 99% Appendices to the book