文章

展望理論 Prospect Theory (5): 如何應用在股市

圖片
展望理論是一個形容不理性人的風險決策的經典模型。在展望理論中,人在作決定時會經過兩個步驟: (1)「心理描述」不同決策所包含的風險 (mental representation of that risk):即在獲利或損失時所尋找的效用; (2)「估值」 (valuation):人會基於他「心理描述」的效用來衡量哪個選項較吸引。估值是較「心理描述」簡單,最困難是去理解人的「心理描述」。  

我的書架 | 猶太人快速致富的101條商規

圖片
猶太人快速致富的101條商規 - 破譯<塔木德> ,作者:韓冰     為什麼猶太人做生意那麼出色呢?筆者嘗試從書中找出答案。 筆者在書中可以看到一些以色列人的特質,以下是我重新編排的要點:  

展望理論 Prospect Theory (4): 參考點的影響 (Reference Point Influence)

圖片
  Photo by Daniel Reche on Pexels. 參考點設定的影響 展望理論中的 價值函數 value function 只關注 價值變化 而 不是 考慮 最終財富 (final wealth) 。但是,每個人訂定的 參考點是不同 的,也可以隨時轉變。     而 價值函數 只關注 價值變化 的意思其實是:只看 相對於參考點 (r) 的 價值 改變,即是:

展望理論 Prospect Theory (3): 確定效應 (Certainty Effect)

圖片
確定效應 確定效應就是由於人們 對極高的機率進行「過度加權」而產生的行為偏誤 。人會在高機率情景下: 在獲利時,人會較規避風險 (Risk aversion); 在損失時,人會較偏好風險 (Risk seeking)。 確定效應 就是 過分高估了 100% 機率得出的效用值 ,就是說, 過分重視「確定所得」的結果的傾向,而放棄別的選擇 ,即使別的選擇效用值較高。 例子 (12): 寧願選擇 100% 得到 10 萬,也不選擇 90% 得到 12 萬。  寧願選擇 100% 失去 $9000,也不選擇 90% 失去 $9800。  這一點我們在 第一部分文章 的例子 (1)、和例子 (5)、 (6)也描述過。請看: 展望理論 (1): 價值函數 而 第二部分文章:  展望理論 (2): 機率加權函數   在 確定效應 的影響下,人們會對「確定所得」給予一個比起「可能所得」更高的加權,這樣便令到計算出來的 PT value 提高,高於它原來應有的 PT value。結果便令人在「確定」獲利時,有風險規避 (Risk aversion) 的選擇。這反映了人在風險決策時並非理性。   但在投資上,從「確定效應」學到的是: 從檢視自己的視角 (from your own perspective to review your investment strategy):選擇高確定性(即低風險,甚至零風險)的投資物或買入點,未必是壞事;但是我們更加應該留意自己有沒有「過度加權」,應該要看客觀 PT value。 輕微風險換取的較高回報,是一個比較理性的選擇。 從檢視其他人的視角 (from your own perspective to forecast others' acts):「確定效應」告訴我們,大多數人的一般選擇為何,那麼我們便可以加以 利用這類「群眾心理和行為」來為自己賺錢。       Photo by Brendan Church on Unsplash.      相關文章 : 展望理論 Prospect Theory (1): 價值函數 (Value Function) 展望理論 Prospect Theory (2): 機率加權函數 (Probabi...

猶太人的生意頭腦

圖片
猶太人的生意頭腦 以下是一些由猶太人創辦的美國大型企業。 Estèe Lauder , founder: Estee Lauder Facebook , founders: Mark Zuckerburg & Dustin Moskovitz Google , founders: Larry Page & Sergey Brin Haagen Dazs , founders: Reuben & Rose Mattus Hasbro , founders: Henry & Helal Hassenfeld Goldman Sachs , founders: Marcus Goldman, Samuel Sachs Oracle , founder: Larry Ellison Snapple , founders: Leonard Marsh, Hyman Golden & Arnold Greenberg Starbucks , founders: Jerry Baldwin, Zev Siegl & Gordon Bowker Toys "R" Us , founders: Charles Lazarus Warner Bros. Pictures , founders: Harry, Albert, Sam & Jack Warner Dreamworks, founder: Steven Spielberg Calvin Klein , founder: Karl Anderson Jr. (Calvin Klein) Dell , founder: Michael Dell Marks & Spencer , founders: Thomas Spencer & Michael Marks (Russian Jewish refugee)         

展望理論 Prospect Theory (2): 機率加權函數 (Probability Weighting Function)

圖片
Photo by JJ Jordon on Pixels.   展望理論中的基礎模型:  展望理論數值 (PT value) = 在模型中的兩大函數是來自展望理論中的兩大核心理論:一、是價值函數 v(x) ;二、是機率加權函數 w(P) 。 在上一篇文章,筆者巳解釋了價值函數,讀者可看: 展望理論 (1): 價值函數 。現在主要集中篇幅在機率加權函數上。     機率加權函數 在實際生活中,人們不會將機率視為數值,只會看 P = 1 時是必然發生,而 P = 0 時是必然不會發生;但在 0 < P < 1 時,人們便常用捷思直覺 (heuristic) 來判斷機率或發生的頻率,也就是說,即使機率只有1/10,但人們內心感受到的機率是多於 1/10 或少於 1/10 ,這就是機率加權,而最終形成偏誤 (bias)。

展望理論 Prospect Theory (1): 價值函數 (Value Function)

圖片
展望理論 (Prospect Theory) 是由兩位以色列經濟學家,Daniel Kahneman ( 丹尼爾· 康納曼) 和 Amos Tversky (特沃斯基)在 1979 年在 Econometrica 的學術刊物中提出的,文章題為:“Prospect Theory: An Analysis of Decision under Risk” (展望理論 :風險決策的分析)。Daniel Kahneman (康納曼)更因為在此研究領域上的貢獻,獲得 2002 年諾貝爾經濟學獎。要不是Amos Tversky 在 1996 年逝世,他必定與Kahneman分享諾貝爾經濟學獎。他們的研究是關於風險決策理論 -即:展望理論,指:人在自己獲利和損失的情景下,處理風險的態度差異,以致作出不同決定。推翻了以往期望效用理論中,只看效用值來作決定。 本課題會分成六部分文章來解釋展望理論,首四部分是較為學術的基礎理論(但程度不高,屬可普遍博覽的程度),最後兩部分是實際使用: 第一部分: 展望理論中的價值函數 ; 第二部分 : 展望理論中的機率加權 ; 第三部分: 確定效應 ; 第四部分: 參考點的影響 ; 第五部分 : 如何應用在投資上 ; 第六部分 : 股市應用 --- 違反人性的風險決策

憤怒的處理 (Anger Management)

圖片
以前寫過一篇關於成熟的文章: 成熟也有指標 (Emotional Maturity) 以下是一個移走了的指標, 因為太長所以另外發文。   憤怒的處理才是最明顯的成熟指標 儘管你明知別人是有意前來挑釁、無禮地肆意攻擊,你要是不應對,愛理不理、裝聾扮啞,應對的也是笑面應對。因為你明白對方的目的是要讓你生氣,你生氣、憤怒、最好就跟他們鬥咀,他們便找到一個終於能發洩他們自身怒火的機會。 你知道只要不回應,不理會,對方也沒勁兒自己一個 人 在鬧,早晚也會因為沒趣而閉咀。最高境界是你更加快樂,對方會倍感沒趣。 而且你明白生氣也要有成本的,要浪費自己寶貴的時間和能量在一個張三李四,對自己一點也不重要的人身上,太不值得,遑論要動氣跟他們鬥咀 ,縱使你明明知道自己是對的,還是不生氣最划算。  

成熟也有指標 (Emotional Maturity)

圖片
情緒成熟 (Emotional Maturity)   筆者在 The School of Life 的 YouTube 頻道看到一個很有趣的短片,那就是:情緒成熟的訊號。 在該短片中,它介紹了心理及行為來展示一個人是否情緒成熟。筆者把它寫下跟讀者分享,希望大家有所得益。 而筆者自身也有以下的一套成熟準則,請閱下文。         Photo by Langa Hlatshwayo on Unsplash.     

2020年回望: 預測都是錯的

圖片
過去一年的股市動盪 在 2020年 3 月的美股大跌 33%, S&P 500 在 2 月 20日由 3380 點跌至 3 月 16日的 2304 點,跌了 32%,到 3 月 23日更是 2237 點。筆者記得在那時,市場一片恐慌,悲觀過度。 記得在 2020 年 3-4 月時,市場幾乎一面倒暗淡。當時很多博客也沒有再更新文章,股災就隱身,股市好,就 ... 。當時,有位「千萬博客」說美股道指有可能從 29000 點一直跌到 12000 點。可惜他提供的理據是用香港以往股災:1973年,1987年,1997年(當時可以跌 5-7 成,最多跌9成)作基礎,來支持美股下跌的預測,筆者感覺奇怪。 更有位 「名 KOL」估計美國股市將會是 L 形發展,其理據是美國經濟已陷入衰退,未來有可能會像 1929 年時的大蕭條一樣,要待 25 年後,到 1954 年,股市才能回復 1929 年時的高位。  

電影筆記 | First Do No Harm – (2) 筆者反思

圖片
  筆者的反思 如讀者未看過此電影,可先看看筆者的故事描述: First Do No Harm - (1)  故事描述   附註 : 在新冠肺炎期間,全球 醫護 的付出及個人時間的犧牲是有目共睹的。所以, 筆者亦謹此感謝他們的貢獻 。 此電影針對的是 整個醫療體系 以及某些 少數 醫療道德 的問題,沒有冒犯成份。   這電影帶給筆者有以下的反思: 豈能盡信一本書 (Trust Only One Book) 此電影開首是由醫生的誓辭開始,那誓辭叫希波克拉底誓詞 (Hippocratic Oath) ,那是醫生傳統上行醫前的要許的誓言 。 片中 Lori 的隨行醫生朋友與那主診醫生說,他們行醫前的誓言是 First do no harm (首要不傷害病人),反問她一直給 Robbie 的藥物及安排的手術是否對病人最好?好過其他治療嗎?那主診醫生當然無言以對。 因為她到那一 刻,連最基本,第一步的斷症和舒緩病情也未能做到,遑論 治療!

電影筆記 | First Do No Harm - (1) 故事描述

圖片
故事描述 First Do No Harm,譯作:不要傷害我的小孩。這是1997年的作品,由 Jim Abrahams 導演,Meryl Streep 梅莉·史翠普 主演。 故事內容是關於梅莉·史翠普飾演的Lori,是三孩之母,原本與做貨車司機的丈夫及三名孩子過著快樂的 基 層的家庭生活。但有一天幼子 Robbie 突然在玩耍中癲癇發作,便成了全家惡夢的開始。由第一次入院、由不明原因,經歷不同的檢查、驗血、驗骨髓、做電腦掃描 CT scan,到第一線藥物無效而加藥下,隨之而來的不同嚴重副作用(影響智商、嚴重活躍症、忽然暈倒),已令Lori身心俱疲。可是,醫生仍然沒有正式斷症,而加了眾多的藥物仍未能減低幼子的癲癇發作頻率和嚴重程度,反而癲癇愈來愈頻密、愈來愈嚴重。到後來的副作用更是失控的嚴重活躍症、及痴呆,醫生又再加藥來想處理副作用。而反令副作用更加嚴重,但癲癇情況不但沒有改善,反而更加差。惡性循環不斷加據。Lori 要在醫院日接夜地照顧幼子已累透。 

我的書架 | 行為投資金律 (4/4): 扭轉不當投資行為的策略

<行為投資金律>,作者: 丹尼爾 . 克羅斯比。 原著: The Laws of Wealth: Psychology and the Secret to Investing Success, by Daniel Crosby 續上篇:  行為投資金律 (1/4): 人類行為風險 行為投資金律 (2/4): 行為投資金律(上) 行為投資金律 (3/4): 行為投資金律(下) 以下是 我 以自己的理解寫下 的 得著, 亦加入了自己的一些資料和意見 ,與原文不盡相同。

我的書架 | 行為投資金律 (3/4): 十個行為投資金律(下)

<行為投資金律>,作者: 丹尼爾 . 克羅斯比。 原著: The Laws of Wealth: Psychology and the Secret to Investing Success, by Daniel Crosby 續上篇:   行為投資金律 (1/4): 人類行為風險 行為投資金律 (2/4): 十個行為投資金律(上)  

我的書架 | 行為投資金律 (2/4): 十個行為投資金律(上)

圖片
 <行為投資金律>,作者: 丹尼爾 . 克羅斯比。 原著: The Laws of Wealth: Psychology and the Secret to Investing Success, by Daniel Crosby 續上篇: 行為投資金律 (1/4): 人類行為風險   以下是我以自己的理解寫下的規則, 亦加入了自己的一些意見,與原文不盡相同。 十個 行為投資金律: 所謂「行為投資金律」, 就是 Daniel Crosby 就著人類在投資上最容易墮入的行為偏誤 , 而 列出的自我管理的規律,如何正確執行正確良好投資行為。 以下是第一至第五個行為投資金律,而 第六至第十個金律會在下篇再談。    

我的書架 | 行為投資金律 (1/4): 人類行為風險

圖片
<行為投資金律>,作者: 丹尼爾 . 克羅斯比。 原著: The Laws of Wealth: Psychology and the Secret to Investing Success, by Daniel Crosby 群眾都是錯的 著名行為經濟學家及2017年諾貝爾經濟學獎得主,塞勒 (Richard Thaler) 指出,在決定何時該進入或離開股市的決策上,群眾幾乎全部都是錯的。 群眾往往在能獲得即時快樂,卻可能落得永生痛苦的時間(牛市)進場。並在痛苦,但可能帶來長久快樂的時間(熊市)離場。班.卡爾森 (Ben Carlson) 研究在1984 至 2012 年,多數投資者都在能賺到大筆錢後,又將資金投進市場;在損失一大筆錢後,立即撤回資金。實現買高、賣低的毀滅性策略。這都說明群眾智慧都是錯誤的,所以投資時要遠離瘋狂的群眾。 Ben Carlson 總結在金融市場上 最強大的致富之道,就是「 耐心 」和「 長期 」。    

美國債息曲線及債息差 (2): Probit Model 與股市的應用

圖片
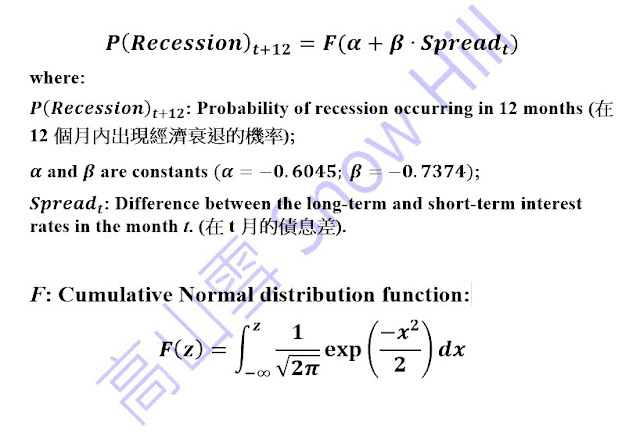
續上一篇文章,本篇是關於如何把債息差給予的訊息應用在股市上。請看以下連結看上文: 美國債息曲線 (Yield Curve) 及債息差 (Yield Spread) (1)  在談股市應用之前,我們可以看看除了評估債息曲線的形態及斜度外,原來有另一個方法去量化未來可能會出現衰退的機率 --- 機率模型 (Probit Model) 。   (3)機率模型 (Probit Model) Estrella and Trubin (2006) 發表以下的機率模型 (Probit Model) 去預測在 12個月後出現經濟衰退的機率。他們假設數據附合正常分佈 (Normal Distribution),而用以往的 46 年歷史數據 (由 1959 年 1 月至 2005 年 12 月) 在這機率模型中找出 𝛂 和 𝛽 的常數數值,他們的 機率模型 如下:  

美國債息曲線及債息差(1): 衰退的預測

圖片
美國國債息曲線 (Yield Curve)及債息差 (Yield Spread): 衰退的預測 傳統上,美國國債息差曲線是用來預測美國 經濟衰退* 的一個指標。雖然在去年有某香港知名博客質疑其理據及基礎不充分來支持其預測功能,但結果證明一切,其預測的有效性不辯自明。所以,美國債息差曲線往往在經濟預測上有一定參考性。 美國國債息率有兩個特徵,可以給與經濟衰退的預視訊號: (1)美債息差倒掛 (inverted yield curve); (2)美債息差曲線的斜度 (yield curve steepness or sloping)。   * 經濟衰退 的定義 :有大幅縮減經濟活動的現象,並持續多於數月。此情況呈現在實質國民生產總值 (real GDP), 實質國民收入 (real income),就業率,工業生產數據, 批發和零售 數據等。 (Estrella and Trubin, 2006) The National Bureau of Economic Research (NBER) defines a recession as "a significant decline in economic activity spread across the economy, lasting more than a few months, normally visible in real GDP, real income, employment, industrial production, and wholesales-retail sales." (Estrella and Trubin, 2006) 

經濟學家論 | 新冠肺炎下談市場有效假說

圖片
新冠肺炎下市場有效還是無效? 以前寫了一篇市場有效假說的文章,可以先看看: 市場有效假說的鬱金香                         Thanks to Lorenzo on Pexels.   在現在新冠肺炎的情況,又看看經濟學家怎分析市場有效假說。 筆者在 Ben Carlson 的部落格上,看到一篇名為: Does Covid-19 Prove the Stock Market Inefficient " (究竟新冠肺炎是否證明股票市場是無效的?)文章中,是兩位經濟學家對市場有效假說持相反看法的辯論,挻有意思的。 Robert Shiller 是耶魯大學著名的行為金融學教授,也是暢銷書作家,著作:Irrational Exuberance, 2000;Narrative Economics: How Stories Go Viral and Drive Major Economic Events, 2019。其抗辯的立場是市場是無效的,也是因為此貢獻,他在2013年獲取諾貝爾經濟學獎。 Burton Malkie 是普林斯頓大學的經濟學教授,他出版了暢銷書 A Random Walk Down Wall Street, 1973。其抗辯的立場是市場是有效的。

下任美國總統可否決定市場走向?

圖片
  現時美國總統大選形勢似乎已經佔了世界新聞報章的注意力。原因是,哪位人仕當選將影響未來四年的世界經濟。作為一名投資者,最關心的當然是這次大選如何影響股市。     股票市場受兩大因素影響:  (1) 基本因素 (包括企業前景、盈利情況、企業本身的成長週期,資金流動性(Liquidity)、資金充裕度,及市場整體經濟循環、經濟基本環境等因素),可能短期會與經濟呈反方向走勢,但總不可能長期維持。沒有實質盈利支持的升市是泡沫,跟鬱金香泡沫無異。 (2) 巿場情緒 ,而這個因素可能會被大選結果蒙敝,人們繼續做夢。低利率引致人們投資而令股市持續向上,以為音樂還未停止,自己不是最後一個傻瓜,而繼續妄想再升。當市場氣氛逆轉時,市場會誇大 經濟前景不明朗等因素而一致唱淡。屆時市場又會出現恐慌性拋售,市場崩盤便出現。 很多時候,市場的方向也是由這兩種力量互相抗衡下產生。最終市場是上升還是下跌則要取決於以上哪種力量較大,哪種力量能主導整個市場。一旦市場方向形成,向上或向下的動能會驅使市場持續往那已形成的方向走,直至有新的剌激出現,市場才會轉勢。即使真的沒有新剌激,這「沒有新剌激」本身也已足夠成為壞消息而又令市場逆轉,只要某方向走勢持續太久就有頗高機率令市場轉向。現時的美國總統大選便是一個能作為炒作的熱門話題。